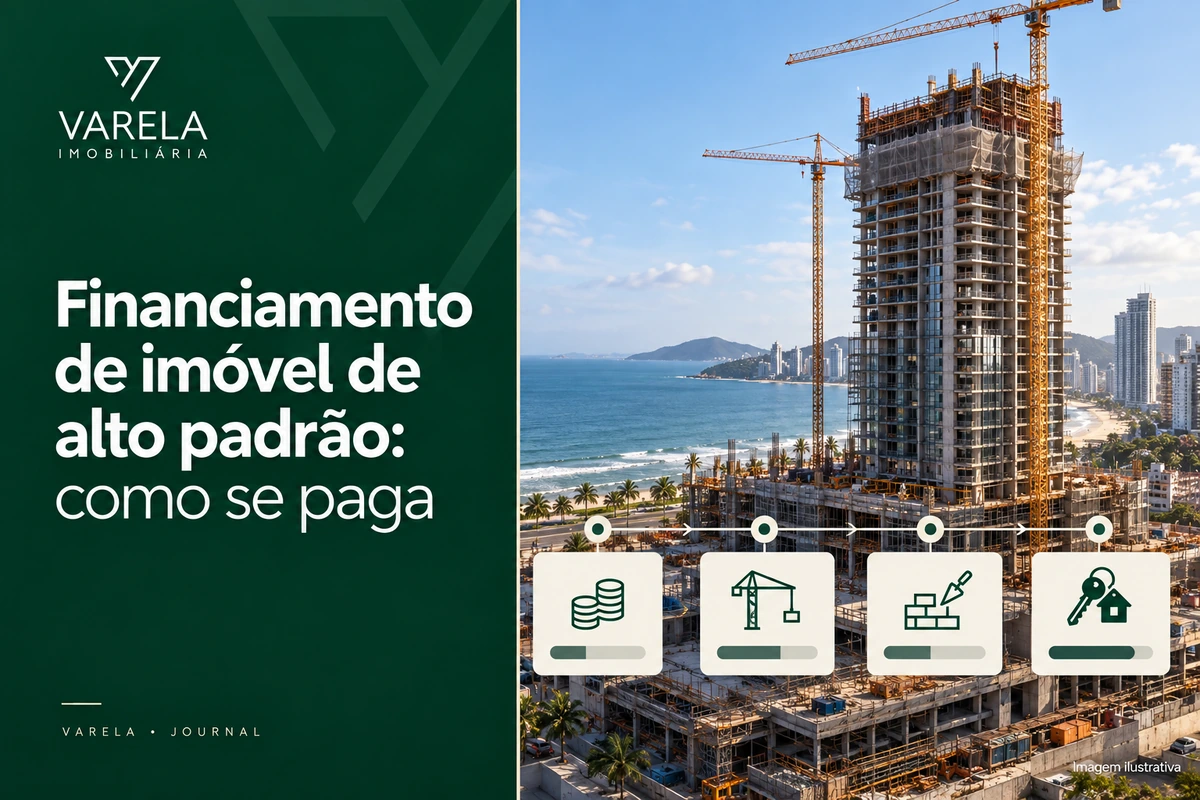
O financiamento de imóvel de alto padrão começa, para quem compra na planta, pelo dinheiro que precisará sair do próprio caixa durante a construção. A entrada abre o compromisso. Depois vêm as parcelas mensais, os reforços intermediários e o saldo previsto para a conclusão. No modelo de pagamento direto à incorporadora com repasse posterior, o banco entra apenas a partir do habite-se, sujeito à regularização do imóvel e à aprovação do crédito.
Essa distância entre assinar e financiar muda a análise da compra em Balneário Camboriú. O comprador precisa sustentar o contrato durante a obra, acompanhar a correção pelo INCC e chegar à entrega com recursos para aquilo que o banco eventualmente não cobrir.
Uma mensalidade confortável pode esconder reforços pesados e um saldo final relevante. Entender o calendário completo antes de assinar evita avaliar uma obrigação de anos pelo valor do primeiro boleto.
|
Antes de assinar, é bom saber quanto sai de caixa por mês A Varela abre o calendário de pagamento de cada unidade, com entrada, parcelas e reforços na mesa. |
Como se organiza o financiamento de imóvel de alto padrão
Na compra direta da incorporadora, o preço é distribuído entre pagamentos com vencimentos diferentes. A entrada pode concentrar o desembolso inicial ou ter uma composição negociada. As mensalidades acompanham parte do período de construção. As intermediárias, também chamadas de reforços ou balões, concentram valores maiores em datas determinadas. O saldo restante fica para o marco previsto no contrato.
Não existe uma divisão universal para o alto padrão. Cada proposta precisa mostrar quanto será pago durante a obra, quanto ficará pendente e quais obrigações vencem independentemente da obtenção de financiamento bancário.
A entrada merece atenção porque costuma sair de recursos já disponíveis. Usar toda a liquidez nessa etapa pode deixar o comprador dependente da venda de outro imóvel ou de uma distribuição de lucros para cumprir os próximos vencimentos. Mesmo um patrimônio expressivo pode estar concentrado em ativos que demoram a virar dinheiro.
As mensalidades dão sensação de previsibilidade, mas devem ser lidas junto com os reforços. No mês em que vence uma intermediária, ela pode se somar à prestação habitual. O orçamento precisa absorver esse encontro de cobranças, conforme o calendário contratado.
A imagem a seguir ajuda a enxergar o tamanho do prazo que esse calendário de pagamentos cobre. O topo da torre aparece acima da neblina porque o projeto foi desenhado para uma altura que leva anos de canteiro, e são esses anos que o comprador financia com a própria reserva antes de qualquer banco entrar na conversa.
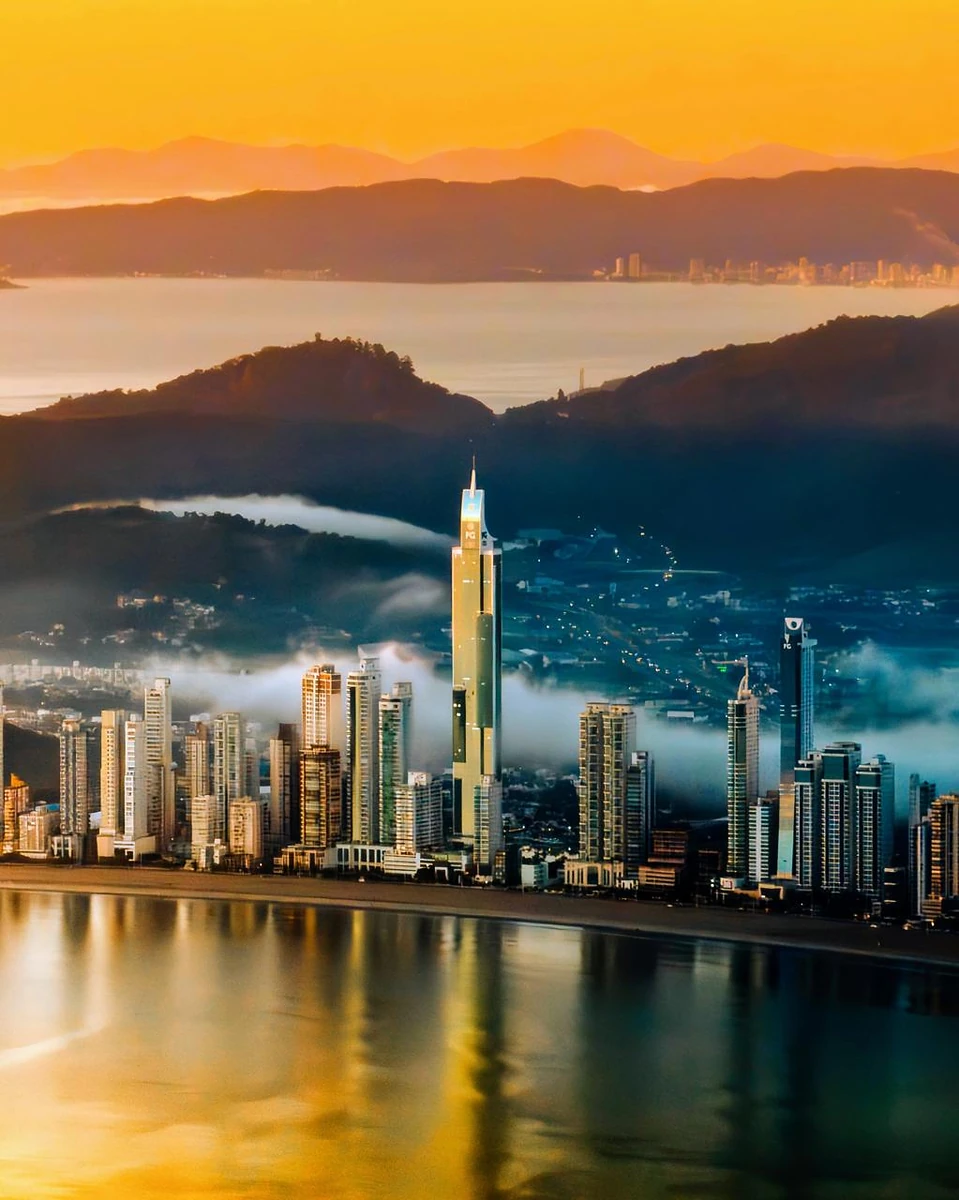
A imagem acima mostra o que uma obra dessa escala significa na planilha: enquanto a torre sobe, quem paga é o comprador, mês a mês, com parcela corrigida e reforço no meio do caminho. Quem quiser ver o outro lado dessa conta, a soma completa do que se desembolsa até a entrega está em quanto custa comprar um imóvel de alto padrão em Balneário Camboriú.
Imagine um empresário que pretende pagar as mensalidades com sua retirada regular e reservar os resultados do negócio para os reforços. A composição pode fazer sentido, mas exige considerar o que acontece se a distribuição atrasar ou for menor que o esperado. A incorporadora continuará tendo como referência os vencimentos assinados, e não o desempenho da empresa do comprador.
O saldo de entrega também precisa aparecer com clareza. Expressões como “saldo nas chaves” ou “saldo para financiamento” descrevem uma obrigação futura, mas não comprovam que haverá crédito aprovado para quitá-la. A proposta comercial deve ser confrontada com as condições efetivamente escritas no contrato.
Negociar uma mensalidade menor pode deslocar dinheiro para as intermediárias ou para o encerramento da obra. Isso altera quando o comprador paga, sem necessariamente reduzir o compromisso total. A leitura útil considera o calendário inteiro, a correção prevista e a origem dos recursos de cada etapa.
Também convém distinguir o vencimento contratual da previsão comercial de entrega. Se o pagamento depende de determinado evento, essa relação precisa estar descrita. Uma data apresentada durante a negociação não substitui a cláusula que define quando o saldo pode ser exigido.
O INCC muda a parcela e o saldo durante a construção
O INCC acompanha a evolução dos custos de materiais, serviços e mão de obra da construção residencial, conforme a metodologia do FGV IBRE. Quando previsto no contrato, funciona como referência para a atualização monetária dos valores devidos durante a obra. Ele não mede a valorização do apartamento nem representa uma promessa sobre seu preço de revenda.
A consequência prática é direta: o valor apresentado na assinatura pode mudar até o vencimento. A parcela que cabe no orçamento hoje precisa continuar cabendo depois das correções previstas.
O contrato deve identificar a modalidade do índice, a data-base, a periodicidade e a forma de cálculo. Também precisa esclarecer sobre quais obrigações a atualização incide. Olhar apenas a correção da mensalidade deixa de fora o efeito sobre os reforços e sobre o saldo que continuará em aberto até a conclusão.
Quando a atualização contratada é mensal e acumulada, cada período parte de valores já corrigidos. Por isso, repetir o valor inicial de todos os boletos em uma projeção de caixa produz uma conta incompleta. O orçamento deve admitir variações, sem tratar uma hipótese de índice como previsão garantida.
Correção monetária e juros são cobranças diferentes. Uma oferta de parcelamento “sem juros” pode manter a atualização pelo INCC. O comprador precisa entender quais encargos existem, quando começam e como aparecem no demonstrativo. A ausência de juros anunciada na negociação não significa, por si só, prestações nominalmente fixas.
Em um projeto de horizonte longo como o Senna Tower, essa leitura ganha peso. Considerando uma proposta com correção mensal durante a construção, o comprador ficará exposto à atualização por anos, enquanto o repasse bancário permanece distante. As condições específicas dependem da proposta e do contrato da unidade, sem presumir uma tabela única para o empreendimento.
Na foto abaixo, cada uma daquelas torres passou pelo mesmo trajeto: anos de obra sustentados por caixa próprio e só depois a entrada do banco. É por isso que o comprador experiente da cidade separa o dinheiro da compra do dinheiro do dia a dia antes de assinar, como se vê em comprar imóvel na planta em Balneário Camboriú.
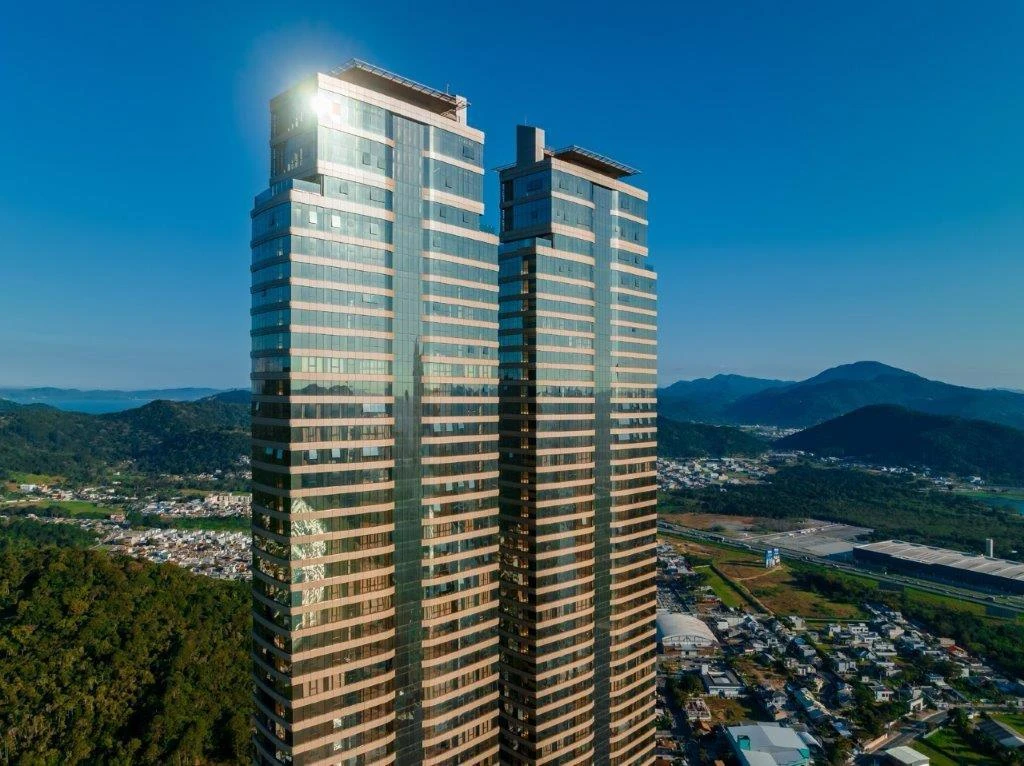
O alinhamento de prédios da foto engana quem chega de fora: o que parece um mercado uniforme esconde contratos com prazos, reforços e índices bem diferentes entre si. Antecipar parcela em um deles muda o saldo; no vizinho, pode não fazer diferença nenhuma. A leitura do contrato específico vale mais do que a média da cidade.
Antecipar pagamentos pode reduzir o saldo sujeito a correções futuras, conforme as regras aplicáveis. Mas a decisão também retira dinheiro da reserva disponível. O eventual desconto, a forma de abatimento e as obrigações que permanecem precisam ser conhecidos antes de transformar liquidez em pagamento antecipado.
A passagem da fase de obra para a fase posterior merece leitura própria. O marco de encerramento do INCC, a eventual substituição por outro indexador e os encargos posteriores dependem das cláusulas e de sua validade. Atraso, conclusão física e regularização documental não devem ser tratados como acontecimentos equivalentes.
|
Nem todo contrato de alto padrão corrige a parcela do mesmo jeito A Varela compara as condições reais das unidades disponíveis antes de qualquer proposta. |
Por que o banco entra depois do habite-se nesse modelo
No imóvel pronto, a instituição consegue analisar uma unidade concluída, sua documentação e a garantia que sustentará o empréstimo. Durante a construção, existem riscos adicionais de execução, prazo e regularização. Por isso, o crédito para comprar uma unidade pronta não se aplica automaticamente ao pagamento de uma promessa de entrega futura.
Isso não significa que bancos sejam impedidos de financiar obras. Há modalidades específicas para construção, com regras e acompanhamento próprios, como informa a CAIXA. Também é preciso separar o financiamento obtido pela incorporadora daquele contratado pelo comprador. A existência do primeiro não garante o segundo.
No fluxo tratado aqui, o comprador paga a incorporadora durante a obra e busca financiar o saldo depois. O repasse ocorre a partir do habite-se, quando atendidas as demais exigências da operação. Até essa transição, as parcelas da construção precisam ter uma fonte de pagamento independente desse crédito futuro.
O habite-se é um marco documental da conclusão e da autorização de uso da edificação. Ele não equivale a uma ordem automática de liberação de dinheiro. A regularização registral e os documentos exigidos pelo banco também precisam estar resolvidos para a contratação avançar.
A análise envolve o comprador e o imóvel. Capacidade de pagamento, compromissos financeiros, documentação e avaliação da unidade entram na decisão. No alto padrão, convém verificar também se a instituição trabalha com o valor e com as características da operação pretendida.
Uma simulação feita na assinatura ajuda a dimensionar possibilidades, mas não assegura as condições disponíveis na entrega. Ao longo da construção, podem mudar a renda do comprador, suas dívidas, as taxas e a política de concessão de crédito. Uma pré-análise tem condições e validade próprias.
Se o crédito aprovado ficar abaixo do saldo exigível, a diferença precisará ser coberta com recursos próprios ou com uma alternativa formalmente aceita. A avaliação bancária também pode divergir do preço contratado. Contar antecipadamente com a cobertura integral do saldo deixa essa diferença sem tratamento.
A proximidade das chaves pode reunir obrigações que estavam separadas no planejamento: saldo com a incorporadora, despesas de formalização e gastos para ocupar a unidade. O calendário contratual precisa comportar o tempo da análise e da liberação bancária. Eventuais ajustes de prazo dependem de negociação documentada.
A reserva de caixa precisa acompanhar o prazo da obra
A reserva começa pelo dinheiro necessário para cumprir mensalidades e reforços, considerando a correção contratual. Depois vem a margem para oscilações de renda e despesas imprevistas. O dinheiro destinado ao apartamento precisa ser distinguido daquele que mantém a vida familiar e a atividade profissional funcionando.
Patrimônio e disponibilidade imediata são coisas diferentes. Um comprador pode ter imóveis, participação societária e aplicações com restrições de resgate, mas pouco dinheiro acessível no vencimento de uma intermediária.
Depender da venda de outro bem exige considerar prazo de negociação e recebimento. O mesmo vale para bônus, dividendos e receitas sazonais. Se esse recurso atrasar, o contrato continua produzindo obrigações. A reserva serve para evitar que um desencontro de datas obrigue o comprador a buscar crédito emergencial ou vender patrimônio sob pressão.
Para quem recebe no exterior, há outra variável: a obrigação pode estar em reais, enquanto a renda está em moeda estrangeira. O câmbio altera o esforço necessário para pagar o mesmo boleto. Custos e prazos de transferência também entram na organização dos vencimentos, sem pressupor que a conversão futura será favorável.
O comprador estrangeiro deve distinguir a possibilidade de adquirir o imóvel da possibilidade de obter financiamento no Brasil. Nacionalidade, residência, comprovação de renda e documentação serão examinadas conforme a instituição e a operação. A aceitação da proposta pela incorporadora não representa aprovação bancária.
O Senna Tower ajuda a visualizar o caso extremo desse planejamento: uma obra de anos exige sustentar pagamentos corrigidos enquanto a oportunidade de repasse ainda está longe. O foco deve estar na capacidade de atravessar esse intervalo, inclusive se a renda mudar ou o financiamento disponível na conclusão for menor que o imaginado.
Em Balneário Camboriú, quem compra para uso próprio também precisa considerar o período entre receber a unidade e conseguir utilizá-la. Acabamentos previstos no memorial, mobiliário e adaptações desejadas influenciam esse orçamento. Esses gastos não devem consumir o dinheiro reservado para quitar obrigações da compra.
Antes da assinatura, a leitura conjunta da proposta, do contrato e do fluxo projetado deve responder questões concretas: de onde sairá cada pagamento, quais valores podem mudar e qual diferença o comprador conseguiria cobrir sem depender do banco. Uma dúvida nesse ponto merece esclarecimento por escrito enquanto ainda há espaço para negociar.
Perguntas frequentes sobre financiamento de imóvel de alto padrão
Posso financiar um apartamento na planta antes do habite-se?
Existem modalidades bancárias específicas que envolvem construção, mas elas não estão disponíveis automaticamente em qualquer empreendimento. No modelo de pagamento direto à incorporadora com repasse posterior, o comprador sustenta os desembolsos da obra e busca o crédito a partir do habite-se, cumpridas as exigências documentais e bancárias. A modalidade prevista precisa estar clara na negociação.
Qual é a entrada de um imóvel de alto padrão na planta?
A entrada depende da proposta aceita pela incorporadora, da unidade e da composição dos pagamentos. Não há um valor universal. Para avaliar se ela cabe no orçamento, considere o dinheiro que restará para mensalidades, intermediárias e correções. Uma entrada que esgota a liquidez pode tornar os próximos vencimentos difíceis, mesmo quando o patrimônio total é suficiente.
O INCC corrige apenas as parcelas mensais?
A incidência depende do contrato e pode alcançar intermediárias e saldo devedor, além das mensalidades. É necessário identificar a base de cálculo, a periodicidade e os marcos da atualização. Projetar somente os boletos mensais corrigidos, mantendo o saldo final no valor original, pode subestimar o dinheiro necessário para concluir a compra.
O banco é obrigado a financiar o saldo na entrega?
A previsão de repasse na proposta comercial não obriga o banco a aprovar o crédito. A contratação depende da análise aplicável naquele momento, incluindo comprador, imóvel e documentação. Se o valor liberado for insuficiente, o comprador precisará cobrir a diferença ou negociar uma solução com a incorporadora, sem presumir prorrogação automática do vencimento.
Estrangeiro pode financiar imóvel de alto padrão no Brasil?
A possibilidade depende da instituição, da modalidade e do perfil documental e financeiro do interessado. Ter recursos no exterior ou poder comprar o imóvel não garante acesso ao crédito brasileiro. Residência, renda comprovável e documentos aceitos precisam ser examinados antes de o financiamento futuro ser tratado como fonte de pagamento do saldo.
Quanto preciso reservar além da entrada?
A reserva deve refletir os pagamentos da obra, as correções, as despesas de formalização e a possível diferença entre o saldo devido e o crédito aprovado. Também precisa preservar recursos para imprevistos pessoais. O montante adequado depende do contrato, da estabilidade da renda e da liquidez disponível, sem uma proporção única que sirva para todos.
Conteúdo produzido pela Varela Imobiliária, CRECI/SC 8.467-J, fundada em outubro de 2009 e com escritório na Rua 3250, Centro, Balneário Camboriú. O fundador, Rodrigo Varela, atua sob o CRECI 56.168. Publicado em 12 de outubro de 2026. O índice de correção citado é o INCC, apurado pelo FGV IBRE. Índices e condições de contrato mudam e devem ser reconferidos na data antes de qualquer decisão de compra.
|
A conta certa antes da assinatura evita aperto no meio da obra A Varela acompanha o comprador do primeiro cálculo até a escritura, com CRECI ativo. |